Golpes Financeiros: A Responsabilidade Compartilhada entre Clientes e Bancos na Era Digital
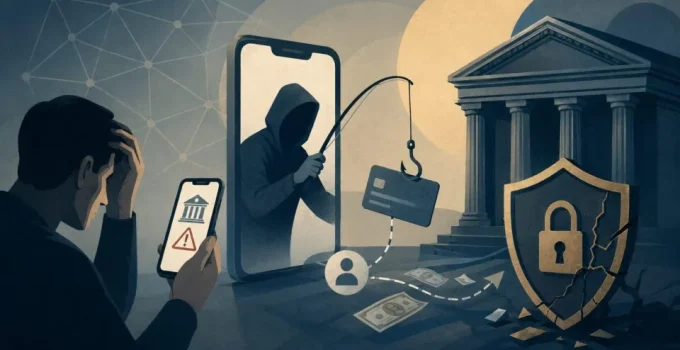
A discussão sobre golpes financeiros frequentemente recai sobre a ingenuidade das vítimas ou a sofisticação dos criminosos. No entanto, essa perspectiva ignora um papel fundamental das instituições financeiras em fortalecer suas estruturas de segurança e coibir práticas fraudulentas que ocorrem em uma zona cinzenta do sistema bancário.
A digitalização e democratização do acesso aos serviços bancários, embora benéficas, também ampliaram a exposição da sociedade a riscos. Quando mais de 51% dos brasileiros relatam ter sofrido algum tipo de fraude financeira digital em 2025, conforme levantamento da BioCatch, a questão se torna uma ameaça sistêmica que exige atenção das entidades financeiras.
Diante desse cenário, é crucial analisar a responsabilidade dos bancos e fintechs em mitigar esses riscos, indo além da simples conscientização do usuário. Conforme dados da BioCatch, apenas no Pix, as perdas alcançaram R$ 4,9 bilhões, e a América Latina viu um aumento de 12 vezes no número de golpes em um ano, com o Brasil liderando os casos.
O Papel Central das Instituições Financeiras na Prevenção de Fraudes
Muitas instituições financeiras tratam ocorrências de golpes como eventos externos, dissociados de suas operações. Contudo, uma parcela significativa dessas fraudes depende da abertura de contas laranja, uso de documentos falsos, e ausência de monitoramento adequado de transações suspeitas. A aprovação de contas sem um rigoroso processo de compliance facilita a circulação de recursos ilícitos.
Casos que envolvem pirâmides financeiras e fraudes originadas no ecossistema das apostas esportivas (bets) demonstram como grandes bancos podem estar, direta ou indiretamente, envolvidos ou facilitadores desses esquemas. A falta de vigilância e controle interno permite que essas atividades ilícitas prosperem dentro do sistema financeiro.
“Know Your Customer” (KYC): Uma Ferramenta Essencial para a Segurança Bancária
O princípio do “Know Your Customer” (KYC), incorporado pelo Banco Central através da Circular 3.978/2020, é central para a prevenção à lavagem de dinheiro e financiamento ao terrorismo. Essa regulamentação exige que instituições financeiras identifiquem, classifiquem e monitorem seus clientes com base em uma avaliação de risco.
Mais do que isso, a circular estabelece a obrigação de acompanhamento contínuo das operações e a adoção de políticas internas robustas. Bancos não podem simplesmente abrir contas em larga escala e culpar o cliente por fraudes, especialmente quando a maioria das pessoas desconhece a possibilidade de responsabilização das instituições.
Responsabilização Judicial e a Necessidade de Agentes Econômicos Proativos
O Judiciário tem demonstrado um posicionamento crescente na responsabilização de bancos em casos de golpes. Um exemplo recente no Rio de Janeiro resultou na condenação do Nubank após criminosos utilizarem o número oficial do banco em um golpe que gerou um prejuízo de R$ 14,7 mil. Outro caso, envolvendo sete bancos e uma corretora de criptomoedas, já ultrapassa os R$ 750 mil em perdas.
A questão central não é a tipificação do crime, que já existe (estelionato), mas sim quais agentes econômicos têm a capacidade concreta de reduzir o risco sistêmico. Nesse sentido, a responsabilidade recai sobre as instituições financeiras, não apenas sobre o banco da vítima, mas também sobre a instituição que recebeu os recursos do golpe.
Educação Financeira Complementa, Mas Não Substitui a Segurança Bancária
A educação digital e financeira, assim como campanhas de conscientização, são importantes e os bancos podem e devem colaborar com órgãos públicos nessa frente. Contudo, a necessidade de conscientizar a população não pode servir como mecanismo de transferência de responsabilidade para a vítima.
A transformação do sistema financeiro brasileiro, com a abertura simplificada de contas e o avanço das fintechs, trouxe inclusão e descentralização. No entanto, democratizar o acesso sem elevar proporcionalmente os mecanismos de segurança, governança e compliance cria um efeito perigoso: amplia-se a exposição da sociedade a golpes. Portanto, bancos e fintechs, ao ocuparem posição central na vida financeira dos cidadãos, devem assumir o dever proporcional de protegê-los dos riscos inerentes às novas dinâmicas do mercado.