Subvenções para Investimento: Um Campo Minado para Contribuintes e um Reflexo da Instabilidade Tributária Brasileira
O tratamento tributário das subvenções para investimento se tornou um dos pontos mais críticos e reveladores da desarmonia do sistema fiscal brasileiro. Por décadas, bilhões de reais em incentivos têm sido o epicentro de acirradas disputas entre empresas e a Receita Federal, alimentadas por uma instabilidade legislativa e decisões controversas que levam o tema repetidamente ao Poder Judiciário.
Apesar de princípios jurídicos fundamentais que afastam a incidência de impostos sobre essas subvenções, a Receita Federal, historicamente, tem emitido normas com um claro viés arrecadatório. Essa postura gera um ciclo vicioso de insegurança jurídica e tentativas de consolidação normativa que se arrastam por anos, sem uma solução definitiva e pacífica.
A complexidade do tema é evidenciada pela segmentação jurisprudencial. Enquanto o Superior Tribunal de Justiça (STJ) já decidiu que créditos presumidos de ICMS não integram a base de cálculo do IRPJ e da CSLL, o Supremo Tribunal Federal (STF) ainda analisa a questão para o PIS/Cofins, gerando um risco real de decisões conflitantes entre as cortes superiores. Conforme informação divulgada em matéria jornalística, essa incerteza exige atenção redobrada dos contribuintes e seus representantes legais.
A Saga Judicial das Subvenções: STJ e STF em Caminhos Paralelos
O Superior Tribunal de Justiça (STJ), em decisão sob o rito de recurso repetitivo (Tema 1182), consolidou o entendimento de que o crédito presumido de ICMS **não deve compor a base de cálculo** do Imposto de Renda de Pessoa Jurídica (IRPJ) e da Contribuição Social sobre o Lucro Líquido (CSLL). Essa decisão trouxe um alívio para muitos contribuintes, reforçando a ideia de que subvenções para investimento não deveriam ser tributadas.
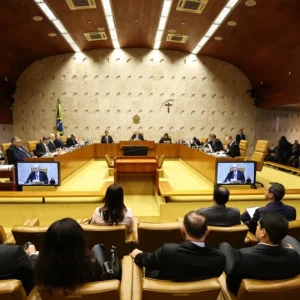
Contudo, a pacificação não se estendeu completamente. Logo após a definição do STJ, o Supremo Tribunal Federal (STF) admitiu a repercussão geral em um caso semelhante referente ao PIS e à Cofins (RE 835.818/PR, Tema 843). A discussão girou em torno da possibilidade de incluir as subvenções na base de cálculo dessas contribuições federais.
Em um julgamento apertado, por 6 votos a 5 em plenário virtual, o STF afastou a tributação, mantendo uma linha de coerência com o entendimento do STJ. Essa decisão foi crucial para evitar um cenário de tratamentos tributários distintos para tributos federais análogos, o que seria uma **afronta direta à isonomia tributária** e à coerência do sistema.
Nova Legislação e o Risco de Arrecadação a Qualquer Custo
Em uma tentativa de endereçar a controvérsia, o governo federal editou a Medida Provisória nº 1.185/2023, que foi convertida na Lei nº 14.789/2023, parte da chamada “reforma dos tributos diretos”. A nova norma, no entanto, trouxe um ponto preocupante: embora reconheça a natureza de subvenção das receitas, **limita a restituição** aos contribuintes a um crédito de apenas 25%.
Essa limitação aparenta ser um mecanismo para mitigar perdas arrecadatórias, o que, segundo analistas, pode configurar um desrespeito a princípios constitucionais como o pacto federativo e a segurança jurídica. Esse modelo, ao invés de pacificar, tende a **fragmentar ainda mais a discussão** e a incentivar a judicialização em todo o país.
Apesar da nova lei, a maioria dos Tribunais Regionais Federais (TRFs) tem seguido o posicionamento do STJ, afastando a tributação. Contudo, a movimentação de alguns julgadores em sentido contrário levanta a suspeita de uma possível reversão, motivada por necessidades fiscais do Estado, o que fragiliza a defesa do ordenamento jurídico.
O Impacto da Insegurança Jurídica no Setor Produtivo
Uma eventual mudança de entendimento no STF, revertendo a tendência atual, causaria uma **insegurança abissal**, subjugando decisões judiciais anteriores e a própria estabilidade jurídica. Seria um cenário grave se contribuintes fossem obrigados a recolher tributos retroativamente, mesmo sem multas e juros, mas sem o direito de compensar créditos de subvenções não habilitadas.
O que se espera é um compromisso com os valores constitucionais e a **segurança jurídica**. A prática do direito tem demonstrado um crescente descrédito do contribuinte no Judiciário como guardião da legalidade, especialmente diante de decisões voláteis ou “ginásticas interpretativas” que distorcem o Direito. Essa percepção abala a confiança do cidadão nas instituições.
Uma mudança abrupta nesse tema teria um **impacto econômico grave** no setor produtivo e um dano psicológico severo na confiança empresarial. Empresas que estruturaram seus investimentos com base na jurisprudência consolidada podem sofrer perdas significativas. Por isso, a recomendação é de cautela e validação de todos os cenários possíveis.
O Futuro das Subvenções e a Luta pela Estabilidade Fiscal
O cerne da questão reside em saber se o STF, ao reapreciar o tema, manterá a coerência com o STJ e seus próprios precedentes. A expectativa é que os princípios da segurança jurídica, da boa-fé e do pacto federativo sejam assegurados. Até lá, o acompanhamento atento da evolução jurisprudencial e a adoção de estratégias robustas de compliance tributário são essenciais para mitigar os riscos e enfrentar a incerteza que ainda paira sobre as subvenções para investimento.
Este é mais um capítulo da saga brasileira em que a lógica arrecadatória parece se sobrepor aos princípios constitucionais. A pergunta que fica é quais serão as consequências de a máquina estatal insistir em enxergar o contribuinte como um mero reservatório de recursos para cobrir suas próprias falhas e excessos administrativos.