Empresas Brasileiras Correm Contra o Tempo para Se Adaptar à Nova Reforma Tributária
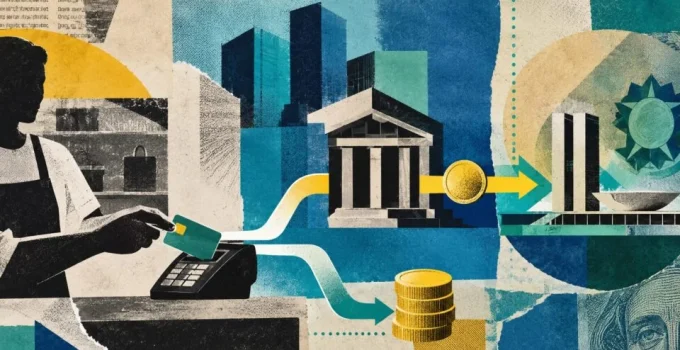
Agosto de 2026 é um mês crucial para empresas em dez cidades brasileiras. Elas intensificam a adaptação de seus sistemas contábeis e fiscais para atender ao cronograma da reforma tributária. O objetivo principal é garantir que todas as operações estejam prontas para as mudanças definitivas que entram em vigor a partir de 2027.
Essa preparação envolve a emissão de notas fiscais com novos campos de impostos, exigindo uma revisão profunda de cadastros e regras de cálculo. A antecipação é fundamental para evitar transtornos e garantir a conformidade fiscal.
Conforme informação divulgada pela Gazeta do Povo, o governo federal definiu 2026 como um ano de aprendizado e ajustes tecnológicos, com foco em orientar os contribuintes sem a aplicação de multas neste período de transição.
Novos Campos nas Notas Fiscais: Um Teste Essencial
Desde o início de agosto, as empresas começaram a incluir nas notas fiscais eletrônicas os campos destinados ao Imposto sobre Bens e Serviços (IBS) e à Contribuição sobre Bens e Serviços (CBS). Embora neste momento de 2026 o destaque seja simbólico e funcione como um período de testes, essa alteração exige que os estabelecimentos revisem milhares de cadastros de produtos e regras de cálculo.
A mudança vai além da simples alteração no documento. É preciso garantir que toda a inteligência do sistema esteja configurada corretamente para que a informação chegue de forma precisa ao documento fiscal final emitido ao consumidor. A **adaptação dos sistemas** é um processo complexo e detalhado.
Por Que a Adaptação Leva Tanto Tempo?
Especialistas apontam que um projeto de adequação consistente pode levar de três meses a um ano. Isso ocorre porque a reforma tributária exige uma revisão profunda que transcende a contabilidade, impactando o fluxo de caixa, o cadastro de fornecedores e até a formação de preços dos produtos. Empresas de grande porte lidam com sistemas complexos que demandam ampla parametrização, enquanto pequenos negócios dependem de softwares de terceiros.
Ademais, novas regulamentações continuam sendo publicadas, o que obriga as equipes a realizarem testes sucessivos e correções de rota constantes. A **complexidade da reforma tributária** exige um planejamento minucioso e contínuo.
O Papel da Receita Federal na Transição
O governo federal, por meio da Receita Federal, estabeleceu 2026 como um ano de aprendizado e ajustes tecnológicos. Existe um programa de conformidade com caráter orientador, o que significa que não haverá aplicação de multas ou penalidades para os empresários que demonstrarem um avanço gradual na preparação. O foco principal das autoridades é o dia 1º de janeiro de 2027.
Nessa data, termina o recolhimento do PIS e da Cofins, e inicia a cobrança efetiva da CBS e do Imposto Seletivo. Este último incidirá sobre produtos prejudiciais à saúde ou ao meio ambiente, adicionando mais uma camada de **adaptação para as empresas**.
Riscos de Deixar as Mudanças para a Última Hora
O maior perigo de adiar as adaptações é a necessidade de tomar decisões estratégicas complexas sob pressão no final de 2026, o que pode levar a erros na análise de impacto financeiro nos negócios. Há também uma preocupação sistêmica: a preparação não depende apenas de uma empresa isolada, mas de toda a cadeia produtiva.
É fundamental que fornecedores, transportadoras, desenvolvedores de softwares e o próprio governo estejam alinhados. Se uma parte da rede falhar na transição tecnológica, toda a operação comercial pode ser prejudicada, gerando dúvidas sobre devoluções e transferências entre lojas. A **colaboração em toda a cadeia produtiva** é essencial para o sucesso da nova reforma tributária.