Reforma Tributária: A Corrida das Empresas para Adequar Sistemas e Notas Fiscais Antes dos Prazos Finais
A adequação à reforma tributária é um desafio que vai muito além da simples alteração na emissão de notas fiscais. Empresas de todos os portes se mobilizam para ajustar sistemas, cadastros e processos internos, enfrentando um cronograma que exige atenção e planejamento. A rede varejista Minipreço, por exemplo, mesmo com preparativos antecipados, ainda considera precipitado afirmar que está totalmente pronta.
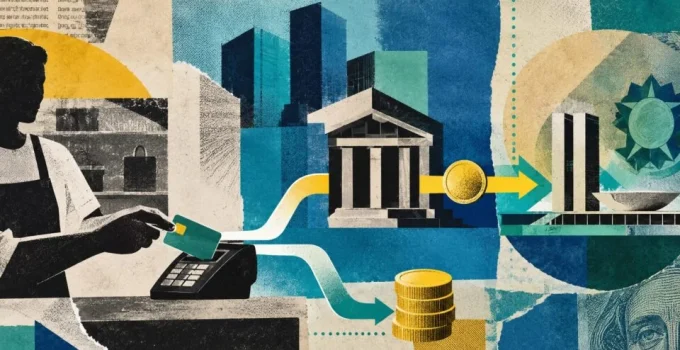
A complexidade reside na necessidade de integrar informações de milhares de produtos, classificar itens fiscalmente e garantir que todos os sistemas estejam parametrizados corretamente. A emissão da nota fiscal, que agora inclui campos para o Imposto sobre Bens e Serviços (IBS) e a Contribuição sobre Bens e Serviços (CBS), é vista como a parte mais visível de um processo muito mais profundo.
Conforme aponta Tiago da Silva, gerente contábil e fiscal do Grupo Minipreço, a nota fiscal é “apenas a ponta do iceberg”. A adaptação exige revisões extensas nos bastidores, testes rigorosos e investimentos em tecnologia e treinamento. O cenário é compartilhado por diversas empresas, inclusive micro e pequenas, que enfrentam dificuldades similares na compreensão e implementação das novas regras, de acordo com levantamento da Omie.
A Complexidade Oculta por Trás da Nota Fiscal Eletrônica
A adaptação à reforma tributária exige uma mobilização intensa das áreas contábil, fiscal e de tecnologia das empresas. A rede Minipreço, com 18 lojas, tem dedicado horas de seus profissionais para simular operações de compra e venda, testar documentos fiscais e a integração entre sistemas. Mesmo com essa dedicação, a empresa evita declarar estar completamente adaptada.
“A nota fiscal é apenas a ponta do iceberg”, reforça Tiago da Silva, gerente contábil e fiscal do Grupo Minipreço. A verdadeira complexidade reside na revisão de milhares de produtos, cadastros, classificações fiscais e na parametrização de sistemas para que funcionem de forma integrada. Esse trabalho demanda tempo e recursos significativos.
Além disso, as empresas precisam lidar com o período de transição, que se estende até 2033. Durante essa fase, é necessário operar com um “duplo sistema de tributação”, combinando as regras antigas com as novas. Priscila Souza, vice-presidente do Instituto Brasileiro de Estudos Tributários (IBET), destaca essa convivência como um dos principais desafios, pois o novo sistema ainda carece de experiência prática.
Pequenas e Médias Empresas: Um Desafio Ainda Maior
O impacto da reforma tributária não se restringe às grandes corporações. Um levantamento da Omie revelou que 50% das micro, pequenas e médias empresas (MPMEs) ainda não haviam iniciado o planejamento para a reforma ou não compreendiam seus efeitos práticos. Esses negócios, muitas vezes, dependem de softwares de terceiros e não possuem equipes fiscais dedicadas, o que aumenta a dificuldade de adaptação.
Charles Gularte, sócio-diretor da Contabilizei, explica que, enquanto grandes companhias utilizam sistemas ERP robustos e equipes especializadas, as pequenas empresas precisam absorver a mudança com menos recursos internos. O cenário atual exige uma “conscientização acelerada” para que cada negócio entenda o impacto específico da reforma em seu modelo operacional.
A adaptação pode exigir uma revisão que abrange desde o caixa até a formação de preços, passando pelos cadastros de produtos e fornecedores. Negócios menores precisam incorporar controles mais detalhados que antes não faziam parte de sua rotina, o que demanda um esforço adicional.
Cronograma da Receita Federal e o Ano de Testes em 2026
A Receita Federal estabeleceu 2026 como um ano de testes e adaptação para a reforma tributária. A partir de 3 de agosto, parte das notas fiscais eletrônicas passou a destacar o IBS e a CBS de forma simbólica, sem o recolhimento efetivo. Outros grupos de documentos entram no calendário em outubro e dezembro.
O secretário especial da Receita Federal, Robinson Barreirinhas, enfatiza que as empresas precisam evoluir seus sistemas para estarem preparadas para a emissão de documentos fiscais na nova etapa da reforma a partir de janeiro de 2027. Durante 2026, a Receita Federal também implementará um programa de conformidade orientador, sem a aplicação de penalidades para empresas que demonstrarem progresso gradual na adequação.
A transição completa para o novo sistema tributário, com o fim do PIS e da Cofins e o início da cobrança da CBS e do Imposto Seletivo (o “imposto do pecado”), está prevista para janeiro de 2027. Este último incidirá sobre produtos considerados prejudiciais à saúde ou ao meio ambiente.
Dúvidas e Pressão na Reta Final de 2026
Mesmo empresas que iniciaram cedo a adaptação à reforma tributária ainda enfrentam incertezas. A publicação contínua de novas regulamentações e versões de sistemas exige revisões e testes sucessivos. Questões como devoluções, transferências entre lojas e operações iniciadas em um regime e concluídas em outro ainda geram dúvidas.
Especialistas alertam para o risco de decisões tomadas sob pressão no final de 2026. O advogado tributarista Luís Garcia estima que um projeto consistente de adaptação demande de três a 12 meses apenas para o diagnóstico e parametrização inicial, dependendo da complexidade da operação. “É um projeto corporativo, não apenas contábil”, resume Silva.
A preocupação se estende à cadeia produtiva inteira. “A maior preocupação não é a Minipreço isoladamente, e sim a cadeia inteira estar pronta ao mesmo tempo: fornecedor, ERP, transportadora e, principalmente, o governo. Todo mundo precisa falar a mesma língua”, conclui Silva. A falta de sincronia entre os diversos atores pode comprometer o sucesso da transição tributária.