O Voo Fatal que Transformou o Bamerindus: Tragédia Aérea, Sucessão Inesperada e a Queda de um Gigante Financeiro
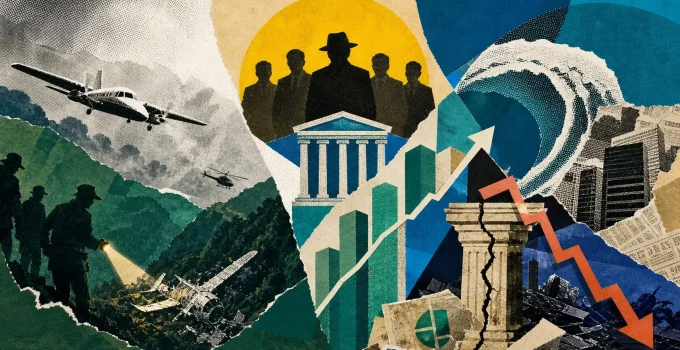
Há 45 anos, uma tragédia aérea na região dos Campos Gerais, no Paraná, mudaria a história de uma das maiores instituições financeiras do país. O acidente com um bimotor que transportava o presidente, o vice-presidente e três herdeiros do Banco Bamerindus, além de chocar o país, alterou de forma abrupta a sucessão da empresa.
Não bastasse a tragédia, o episódio forçou uma mudança de comando que levou o banco ao seu auge comercial na década de 1990, mas também evidenciou a falta de rigor técnico que culminaria em sua liquidação pelo Banco Central (BC) em 1997. Conforme informação divulgada na época, o Bamerindus, fundado em 1929, vivia um período de expansão acelerada no início dos anos 1980, figurando entre os maiores conglomerados privados do país.
A trajetória sofreu um revés no dia 24 de julho de 1981. Na manhã daquele dia, a cúpula da empresa embarcou em uma aeronave com destino a uma fazenda da família. A bordo estavam o presidente, Tomaz Edison de Andrade Vieira, seu irmão e vice-presidente, Cláudio Enoch de Andrade Vieira, três filhos de Cláudio, além do piloto Dalton Nicoleti.
Um Desaparecimento que Mobilizou o Estado e Recorreu ao Paranormal
De acordo com laudos do Centro de Investigação e Prevenção de Acidentes Aeronáuticos (Cenipa), o voo enfrentou condições meteorológicas extremas. Cerca de meia hora após a decolagem, o piloto reportou forte neblina e formação perigosa de gelo na fuselagem. O contato foi perdido logo após o aviso de que a tripulação tentaria um pouso de emergência.
O desaparecimento da aeronave desencadeou uma das maiores operações de busca já registradas no Paraná. Durante seis dias, um amplo contingente de civis e militares, apoiado por 30 aeronaves, vasculhou a região do último contato. O denso nevoeiro e a mata fechada dificultaram os trabalhos e alimentaram boatos sobre o transporte de altos valores em espécie.
O cenário de incertezas e pressão por respostas levou as equipes de resgate a recorrerem a orientações de parapsicólogos e videntes. Segundo relatos populares da época, esses teriam auxiliado a indicar a localização da fuselagem. Os destroços foram encontrados apenas no sexto dia de buscas, em 29 de julho, em uma área de grota na divisa entre as cidades de Piraí do Sul e Arapoti. Não houve sobreviventes.
A Sucessão Forçada e o Auge Comercial Sob Nova Liderança
Com a confirmação da morte de todos os ocupantes, a linha sucessória desenhada pelo fundador da instituição, o patriarca Avelino Antônio Vieira, foi tragicamente interrompida. O episódio é citado até hoje em manuais de gestão de risco financeiro como um exemplo emblemático do perigo de concentrar executivos-chave em um mesmo deslocamento.
A perda simultânea das principais lideranças forçou o banco a uma reestruturação imediata. A sucessão recaiu sobre o único irmão remanescente, José Eduardo de Andrade Vieira, na época com 43 anos. A transição de poder não configurou um movimento estratégico, mas uma contingência imposta pelo luto.
“Ser banqueiro foi um acidente de percurso”, declarou o executivo em 2012, ao afirmar que sua vocação original pendia para a agropecuária e a vida política, não para a gestão financeira. O episódio revelou uma fragilidade estrutural do ambiente de negócios da época: a ausência de uma governança corporativa profissional em impérios familiares tornava o sistema financeiro brasileiro extremamente vulnerável a sobressaltos pessoais.
Apesar da falta de alinhamento com o rigor técnico exigido pelo mercado, José Eduardo conduziu o Bamerindus ao seu ápice comercial. Sob sua gestão, a instituição consolidou-se na década de 1990 como o segundo maior banco privado do Brasil em número de agências — ultrapassando a marca de mil unidades — e o terceiro maior em volume de ativos.
O sucesso foi impulsionado por campanhas publicitárias bem-sucedidas, como o jingle sobre a caderneta de poupança que fixou a marca na memória do consumidor brasileiro: “O tempo passa, o tempo voa, e a poupança Bamerindus continua numa boa…”. Paralelamente, o banqueiro construiu uma carreira política sólida, elegendo-se senador e ocupando ministérios importantes.
A Derrocada: Do Float Inflacionário ao Plano Real e a Crise de Liquidez
Os bons resultados financeiros do Bamerindus, no entanto, estavam ancorados em uma distorção econômica do Brasil da época: o float inflacionário. Em um cenário em que a inflação mensal orbitava a casa dos 40%, o simples trânsito de dinheiro gerava receitas atípicas. Os bancos captavam recursos e os aplicavam no overnight, apropriando-se da correção monetária antes de repassar os valores aos clientes.
Nesse ambiente macroeconômico, a análise rigorosa de risco de crédito estava atrofiada. O Bamerindus, com sua vasta rede desenhada para absorver depósitos à vista, era um dos maiores beneficiários dessa anomalia. O declínio do império financeiro expôs a fragilidade do modelo diante de um novo ambiente macroeconômico inaugurado pelo Plano Real, a partir de 1994.
Acostumado a operar no floating, o Bamerindus não suportou a transição para um cenário de inflação controlada. Ao estabilizar abruptamente os preços, a nova moeda desidratou a fonte primária de lucros do sistema bancário. Sem o ganho do float, as instituições foram forçadas a retornar à sua atividade essencial: conceder crédito.
Na ânsia de substituir as receitas perdidas, o mercado liberou empréstimos de forma desordenada. A expansão do crédito durante o processo de ajuste econômico resultou no crescimento dos empréstimos de liquidação duvidosa. O BC, por sua vez, elevou as taxas básicas de juros para defender a moeda.
A combinação de análises de crédito incipientes com juros altos resultou em uma explosão de inadimplência, que passou a devorar o patrimônio líquido dos bancos. No caso do Bamerindus, a situação foi agravada por uma política de diversificação que o tornou ainda mais vulnerável, com investimentos pesados fora do setor financeiro, como a construção da Indústria de Papel Arapoti S/A (Inpacel).
A Intervenção do BC e a Divisão do Banco
O desfecho ocorreu em 26 de março de 1997, quando o BC decretou a intervenção na instituição após meses de sangria de depósitos. Para evitar uma crise setorial, o governo FHC lançou mão do Programa de Estímulo à Reestruturação e ao Fortalecimento do Sistema Financeiro Nacional (Proer).
O programa financiou recursos para que a Caixa Econômica Federal absorvesse a carteira imobiliária do banco e cobrisse as reservas bancárias a descoberto da instituição falida. Na prática, o BC emprestou os recursos, aceitando como garantia receitas futuras do Fundo Garantidor de Crédito (FGC).
A engenharia financeira conduzida pelo governo dividiu o banco. Para assumir o controle da parte saudável — que incluía a rede de agências, a carteira de clientes e os depósitos de correntistas — o britânico HSBC aportou capital e pagou ágio pelo fundo de comércio, abrindo as portas no dia seguinte à intervenção.
Os créditos inadimplentes, passivos trabalhistas e fiscais, além de ativos problemáticos, ficaram com a “parte ruim” do banco, mantida sob liquidação extrajudicial pelo BC para gestão da massa falida. Uma das controvérsias que marcou essa operação foi o processo, batizado de Operação Symphony, por meio do qual o HSBC já estaria recrutando e treinando equipes meses antes da quebra do Bamerindus.
Acusações de Retaliação Política e o Legado de uma Crise
A liquidação deixou cicatrizes profundas na relação entre José Eduardo e o então presidente FHC. O banqueiro sempre defendeu a viabilidade do banco e creditou a quebra a uma retaliação política orquestrada pela equipe econômica do tucano. Segundo o ex-banqueiro, o então ministro da Fazenda, Pedro Malan, teria retido deliberadamente repasses de mais de R$ 800 milhões devidos pelo estado de Mato Grosso do Sul à instituição.
Na verdade, correntistas do Bamerindus iniciaram uma debandada da instituição ainda traumatizados com as quebras dos bancos Econômico e Nacional em 1995, esvaziando R$ 7 bilhões em captação local de uma hora para outra. José Eduardo, que faleceu em 2015, manteve até o fim da vida a convicção de que a perda do banco de sua família foi um movimento intencional.
O sentimento de injustiça foi ampliado pelo destino da Inpacel. A fábrica, que demandou mais de meio bilhão de investimentos do Bamerindus, acabou alienada pelo interventor do BC por US$ 10 milhões, apesar de manter grandes estoques de matéria-prima. A agonia jurídica da massa falida do Bamerindus durou 16 anos, encerrando-se em 2014, quando o BTG Pactual comprou os ativos remanescentes por um montante aproximado de R$ 400 milhões.