Simples Nacional: Empresas Têm Até 30 de Setembro Para Definir Novo Modelo de Pagamento de Impostos
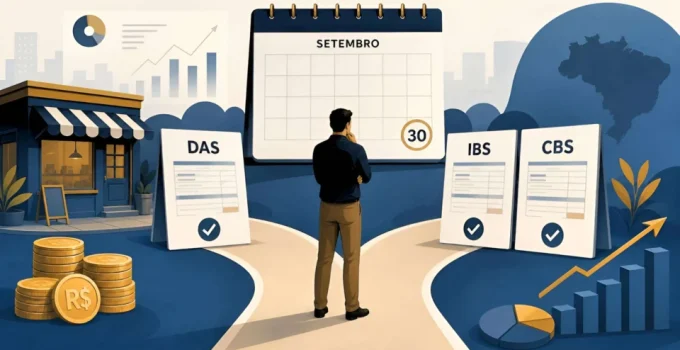
Pequenas e médias empresas enquadradas no Simples Nacional precisam ficar atentas ao calendário. O dia 30 de setembro marca o fim do prazo para a escolha de como os novos tributos, Imposto sobre Bens e Serviços (IBS) e Contribuição sobre Bens e Serviços (CBS), serão recolhidos. Essa decisão pode gerar impactos significativos nos preços, nas margens de lucro e na competitividade do seu negócio.
A reforma tributária trouxe duas opções: manter o IBS e a CBS dentro do sistema unificado do Simples Nacional ou optar por recolhê-los separadamente, seguindo o regime regular de débitos e créditos. A escolha feita agora definirá como esses tributos serão apurados e pagos nos próximos meses, exigindo uma análise cuidadosa do perfil de cada empresa e de seus clientes.
A decisão sobre o recolhimento do IBS e da CBS, conforme explicado por especialistas como Alexandre Tortato, ex-conselheiro do CARF e tributarista do Tortato Advogados, deve levar em conta principalmente o relacionamento da empresa com seus fornecedores e clientes. O não cumprimento deste prazo implicará na permanência automática no modelo unificado até março de 2027, quando uma nova oportunidade de escolha será oferecida. Conforme informação divulgada por fontes do setor, a opção deve ser formalizada diretamente no Portal do Simples Nacional.
Entendendo as Opções de Recolhimento
Atualmente, no modelo tradicional do Simples Nacional, o recolhimento do IBS e da CBS ocorre de forma conjunta com os demais impostos, através do Documento de Arrecadação do Simples Nacional (DAS). A nova regulamentação permite que as empresas retirem esses dois tributos do DAS e passem a recolhê-los individualmente, no regime de débitos e créditos.
É importante notar que os demais impostos, como o Imposto de Renda da Pessoa Jurídica (IRPJ) e a Contribuição Social sobre o Lucro Líquido (CSLL), continuarão sendo apurados e recolhidos dentro do sistema do Simples Nacional, independentemente da escolha feita para o IBS e a CBS.
Créditos Tributários: O Fator Decisivo para Empresas B2B
A grande vantagem de optar pelo recolhimento separado do IBS e da CBS reside na possibilidade de aproveitar créditos tributários. No sistema regular, as empresas podem se beneficiar dos impostos já pagos nas etapas anteriores da cadeia de produção e comercialização, e esses créditos podem ser repassados aos seus clientes empresariais. Marli Enderle, gestora de controladoria na Safegold, destaca que essa transferência integral de créditos pode ser um diferencial competitivo crucial para negócios que vendem para outras empresas (B2B).
Quando os impostos permanecem dentro do Simples Nacional, os clientes corporativos só conseguem aproveitar créditos proporcionais à alíquota recolhida pela empresa no regime simplificado, o que na prática resulta em um crédito menor. Para negócios integrados a grandes cadeias produtivas, a apuração separada pode, portanto, ser mais vantajosa, influenciando diretamente a escolha de fornecedores por parte dos compradores que consideram o crédito tributário.
Impacto no Consumidor Final e Complexidade Operacional
Para empresas que vendem diretamente ao consumidor final (B2C), a vantagem do regime híbrido, com recolhimento separado, tende a ser menor. Isso ocorre porque o consumidor final não aproveita créditos de IBS e CBS, tornando a possibilidade de transferência desses créditos menos relevante na decisão de compra. Israel Guerra, vice-presidente de finanças do Asaas, reforça que “não existe uma escolha universalmente melhor”, e que o empreendedor deve analisar o impacto em preços, margens e competitividade.
Por outro lado, a adoção do regime híbrido pode aumentar a complexidade operacional. As empresas precisarão implementar controles fiscais mais rigorosos, o que pode demandar maior suporte contábil e gerar custos adicionais de conformidade. A escolha, portanto, não deve se basear unicamente na geração de créditos, mas também na capacidade da empresa de gerenciar essa nova complexidade administrativa sem comprometer sua eficiência e rentabilidade.
MEI Segue Fora da Mudança e Prazos Adicionais
É importante ressaltar que o Microempreendedor Individual (MEI) está fora desta mudança. Os MEIs continuarão no modelo de arrecadação simplificado e fixo que já conhecem. Para as demais empresas do Simples Nacional, a escolha formalizada até 30 de setembro terá efeitos práticos a partir do primeiro semestre de 2027. Quem não se manifestar dentro do prazo permanecerá automaticamente no recolhimento unificado pelo DAS.
Uma nova oportunidade de escolha ocorrerá em março de 2027, com validade para o segundo semestre daquele ano. Para aqueles que optarem pelo modelo híbrido em setembro, o prazo para desistência ou cancelamento da escolha se estende até 30 de novembro de 2026. Manter a regularidade fiscal em dia é fundamental para que qualquer escolha seja validada.